Domain martialisch.de kaufen?
Wir ziehen mit dem Projekt
martialisch.de um.
Sind Sie am Kauf der Domain
martialisch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain martialisch.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **

Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Esch, Franz-Rudolf: Strategie und Technik der MarkenführungStrategie und Technik der Markenführung , Die Marke gilt als wichtigster immaterieller Wertschöpfer in Unternehmen. Sie gewinnt durch die Digitalisierung weiter an Bedeutung. Dieser Klassiker zeigt die Rahmenbedingungen, Ziele und Grundsatzstrategien der Markenführung. Er stellt die Entwicklungen und Umsetzung der Markenidentität und Markenpositionierung ausführlich dar. Der Aufbau, die Gestaltung, die Kommunikation sowie das Wachstum von Marken werden detailliert analysiert. Die Verankerung der Marke in Unternehmen wird veranschaulicht, der Employer Branding-Prozess und Internal Branding-Maßnahmen werden vorgestellt. Komplexe Entscheidungen zur Markendehnung, zur Bildung von Markenallianzen sowie zur Führung von Markenportfolios und Markenarchitekturen beschreibt das Werk in bestechender Form. Ausgezeichnet vom Handelsblatt Fachverlag und der GfK mit dem Georg-Bergler-Preis für die gelungene Verbindung von Wissenschaft und Praxis. Ausgezeichnet mit dem Lehrbuchpreis des Verbandes der Hochschullehrer für Betriebswirtschaft. Stimmen zum Buch: 'Mit diesem Buch ist Esch ein großer Wurf gelungen. ? Die Dynamik und Veränderungen in der Markenführung spiegeln sich in diesem Standardwerk in eindrucksvoller Weise wider.' Prof. Dr. Dr. h.c. mult. Heribert Meffert 'Deutsche Unternehmen haben in der Markenführung enormen Nachholbedarf. Strategie und Technik der Markenführung zeigt, wie dies anders werden kann.' Prof. Dr. Dr. h.c. mult. Hermann Simon, Honorary Chairman, Simon-Kucher & Partners 'Dieses Standardwerk ist wie ein familiendominiertes Unternehmen: solide Substanz, praxisnahe Relevanz und absolut auf der Höhe der digitalen Markenführung. Dazu passt, dass mit Dennis Esch die zweite Generation Mitverantwortung für dieses Buch und die Firma übernimmt. Sehr lesenswert!' Prof. Dr. Michael Otto, Unternehmer und Aufsichtsratsvorsitzender, Otto Group 'Die Exzellenz des Werkes liegt auch in dem gewaltigen Umsetzungspotential für die praktische Arbeit in Unternehmen.' Volkmar Schwenk, Geschäftsführer, Ferrero Deutschland GmbH 'Das Werk unterstreicht die Bedeutung der Marke für den Erfolg von Unternehmen im Umfeld von KI und Digitalisierung. Ein hervorragendes Praxisbuch für den Unternehmer.' Eva Seifert, COO, Heinz Hermann Thiele Familienstiftung 'Die digitale Transformation stellt Marken vor noch nie dagewesene Herausforderungen. Das Buch bietet einen umfassenden Einblick in Wirkmechanismen und Strategien, die für den Erfolg einer Marke entscheidend sind.' Henrik Wenders, CMO, Audi AG 'Marke ist der wichtigste immaterielle Wertschöpfer eines Unternehmens. Die Dynamiken, Herausforderungen und Chancen strategischer Markenführung greift das Standardwerk für erfolgreiche Markenarbeit eindrücklich auf.' Norbert Rollinger, CEO, R+V Versicherung AG , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 10., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20240905, Produktform: Leinen, Autoren: Esch, Franz-Rudolf~Esch, Dennis, Edition: NED, Auflage: 24010, Auflage/Ausgabe: 10., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 794, Abbildungen: mit 501 Abbildungen, Keyword: Brand; Branding; Management; Marke; Markendehnung; Markenidentität; Markenkommunikation; Markenmanagement; Markenpositionierung; Markenstrategie; Marketing, Fachschema: Business / Management~Management~Marke~Warenzeichen~Absatz / Marketing~Marketing~Vermarktung~Management / Produktmanagement~Produktmanagement~Marketing / Produktmarketing~Product Placement~Produktmarketing~Vertrieb, Fachkategorie: Marken und Markenkonzepte~Industrien und Branchen, Bildungszweck: für die Hochschule, Warengruppe: HC/Wirtschaft/Werbung, Marketing, Fachkategorie: Management: Vertrieb und Marketing, Seitenanzahl: xxxiii, Seitenanzahl: 761, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Blätteranzahl: 794 Blätter, Länge: 245, Breite: 179, Höhe: 40, Gewicht: 1598, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 6269206,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
14: Kampf und Wettkampf / Die Waffenfabrik (Das Original-Hörspiel zur Star Wars-TV-Serie) - , Audio, 406633939593014: Kampf Und Wettkampf / Die Waffenfabrik (das Original-hörspiel Zur Star Wars-tv-serie) Von, Walt Disney Records, Sprecher: Ulrich Krohm, Sprache: Deutsch5,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Armwrestling Tisch - Professioneller Trainingstisch - Wettkampf & Training - Mit Griffen & rutschfesten Fußplatten - Für Home Gym & StudioDieses robuste Armwrestling-Tischset bietet eine stabile, flache Trainings- und Wettkampfoberfläche für spannende Duelle zu Hause, im Fitnessstudio oder im Vereinsraum - ideal für intensives Krafttraining und echte Wettkampfatmosphäre. Hauptvorteile Stabile Konstruktion für harte KämpfeProfessionelles Layout mit Ellenbogen- und GewinnpolsternAngenehme Polsterung mit Polyurethanund EVA-SchaumUniversell einsetzbar für Zuhause, Büro und FitnessstudioUnisex - geeignet für alle Armwrestling-Fans Stabile Konstruktion für harte Kämpfe Der Tisch aus pulverbeschichtetem Stahl und Holz steht sicher am Boden und hält auch intensiven Duellen stand. Professionelles Layout Mit zwei Ellenbogenpolstern, zwei Gewinnpolstern und Griffen auf beiden Seiten bildet der Tisch eine standardisierte Armwrestling-Station, die realistische Wettkampfbedingungen nachbildet. Angenehme Polsterung Die Kombination aus PolyurethanOberfläche und EVA-Schaum bietet komfortable Abstützung für Ellenbogen und Hände, damit Sie425,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Persen Verlag Ausdauer und TrainingSchnelle und ausdauernde Leistungen im Wasser bedingen ein gezieltes Feilen an Technik und Kondition. Die Schüler erarbeiten dazu in dieser Unterrichtseinheit vier Themenbereiche: den Start, die Atemtechnik, die Wende und die Erstellung eines eigenen Trainingsplans zur Schulung der Ausdauerleistung. Dieses Gesamtpaket soll jedem Schüler individuell seinen persönlichen Erfolg ermöglichen im Rahmen der Leitfrage, zu deren Beantwortung die einzelnen Materialien beitragen. Die Schüler werden erfahren, dass alle vier Faktoren zu einer Verbesserung der eigenen Schwimmleistung führen und dafür ein guter Trainingsplan absolut notwendig ist. Abgerundet werden die Materialien durch didaktische Vorbemerkungen, Lehrerhinweise und Lösungen.10,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
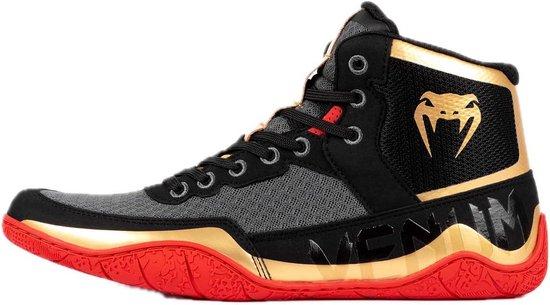
Leichtgewichts-Trainingsschuhe mit Einlegesohle für Wettkampf und TrainingDie leichten Schuhe sind für die Fähigkeit, Präzision und Sicherheit des Athleten zu verbessern entworfen. Die flexible Gummi-Sohle bietet eine weiche Bewegungsfreiheit mit hervorragendem Halt. Das untere Teil des Schuhwerks sorgt für eine solide Ankelstützung, ideal für Pivots und Takedowns. Diese Schuhe sind für sowohl regelmäßige Trainings- als auch Wettkampf-Sitzungen geeignet. Durch Stabilität und Flexibilität sind sie auch sehr geeignet für Boxen und allgemeine Fitness-Training. Verfügbar in einer auffälligen Farbgestaltung.329,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Esch, Franz-Rudolf: Strategie und Technik der MarkenführungStrategie und Technik der Markenführung , Die Marke gilt als wichtigster immaterieller Wertschöpfer in Unternehmen. Sie gewinnt durch die Digitalisierung weiter an Bedeutung. Dieser Klassiker zeigt die Rahmenbedingungen, Ziele und Grundsatzstrategien der Markenführung. Er stellt die Entwicklungen und Umsetzung der Markenidentität und Markenpositionierung ausführlich dar. Der Aufbau, die Gestaltung, die Kommunikation sowie das Wachstum von Marken werden detailliert analysiert. Die Verankerung der Marke in Unternehmen wird veranschaulicht, der Employer Branding-Prozess und Internal Branding-Maßnahmen werden vorgestellt. Komplexe Entscheidungen zur Markendehnung, zur Bildung von Markenallianzen sowie zur Führung von Markenportfolios und Markenarchitekturen beschreibt das Werk in bestechender Form. Ausgezeichnet vom Handelsblatt Fachverlag und der GfK mit dem Georg-Bergler-Preis für die gelungene Verbindung von Wissenschaft und Praxis. Ausgezeichnet mit dem Lehrbuchpreis des Verbandes der Hochschullehrer für Betriebswirtschaft. Stimmen zum Buch: 'Mit diesem Buch ist Esch ein großer Wurf gelungen. ? Die Dynamik und Veränderungen in der Markenführung spiegeln sich in diesem Standardwerk in eindrucksvoller Weise wider.' Prof. Dr. Dr. h.c. mult. Heribert Meffert 'Deutsche Unternehmen haben in der Markenführung enormen Nachholbedarf. Strategie und Technik der Markenführung zeigt, wie dies anders werden kann.' Prof. Dr. Dr. h.c. mult. Hermann Simon, Honorary Chairman, Simon-Kucher & Partners 'Dieses Standardwerk ist wie ein familiendominiertes Unternehmen: solide Substanz, praxisnahe Relevanz und absolut auf der Höhe der digitalen Markenführung. Dazu passt, dass mit Dennis Esch die zweite Generation Mitverantwortung für dieses Buch und die Firma übernimmt. Sehr lesenswert!' Prof. Dr. Michael Otto, Unternehmer und Aufsichtsratsvorsitzender, Otto Group 'Die Exzellenz des Werkes liegt auch in dem gewaltigen Umsetzungspotential für die praktische Arbeit in Unternehmen.' Volkmar Schwenk, Geschäftsführer, Ferrero Deutschland GmbH 'Das Werk unterstreicht die Bedeutung der Marke für den Erfolg von Unternehmen im Umfeld von KI und Digitalisierung. Ein hervorragendes Praxisbuch für den Unternehmer.' Eva Seifert, COO, Heinz Hermann Thiele Familienstiftung 'Die digitale Transformation stellt Marken vor noch nie dagewesene Herausforderungen. Das Buch bietet einen umfassenden Einblick in Wirkmechanismen und Strategien, die für den Erfolg einer Marke entscheidend sind.' Henrik Wenders, CMO, Audi AG 'Marke ist der wichtigste immaterielle Wertschöpfer eines Unternehmens. Die Dynamiken, Herausforderungen und Chancen strategischer Markenführung greift das Standardwerk für erfolgreiche Markenarbeit eindrücklich auf.' Norbert Rollinger, CEO, R+V Versicherung AG , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 10., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20240905, Produktform: Leinen, Autoren: Esch, Franz-Rudolf~Esch, Dennis, Edition: NED, Auflage: 24010, Auflage/Ausgabe: 10., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 794, Abbildungen: mit 501 Abbildungen, Keyword: Brand; Branding; Management; Marke; Markendehnung; Markenidentität; Markenkommunikation; Markenmanagement; Markenpositionierung; Markenstrategie; Marketing, Fachschema: Business / Management~Management~Marke~Warenzeichen~Absatz / Marketing~Marketing~Vermarktung~Management / Produktmanagement~Produktmanagement~Marketing / Produktmarketing~Product Placement~Produktmarketing~Vertrieb, Fachkategorie: Marken und Markenkonzepte~Industrien und Branchen, Bildungszweck: für die Hochschule, Warengruppe: HC/Wirtschaft/Werbung, Marketing, Fachkategorie: Management: Vertrieb und Marketing, Seitenanzahl: xxxiii, Seitenanzahl: 761, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Blätteranzahl: 794 Blätter, Länge: 245, Breite: 179, Höhe: 40, Gewicht: 1598, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 6269206,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
14: Kampf und Wettkampf / Die Waffenfabrik (Das Original-Hörspiel zur Star Wars-TV-Serie) - , Audio, 406633939593014: Kampf Und Wettkampf / Die Waffenfabrik (das Original-hörspiel Zur Star Wars-tv-serie) Von, Walt Disney Records, Sprecher: Ulrich Krohm, Sprache: Deutsch5,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Armwrestling Tisch - Professioneller Trainingstisch - Wettkampf & Training - Mit Griffen & rutschfesten Fußplatten - Für Home Gym & StudioDieses robuste Armwrestling-Tischset bietet eine stabile, flache Trainings- und Wettkampfoberfläche für spannende Duelle zu Hause, im Fitnessstudio oder im Vereinsraum - ideal für intensives Krafttraining und echte Wettkampfatmosphäre. Hauptvorteile Stabile Konstruktion für harte KämpfeProfessionelles Layout mit Ellenbogen- und GewinnpolsternAngenehme Polsterung mit Polyurethanund EVA-SchaumUniversell einsetzbar für Zuhause, Büro und FitnessstudioUnisex - geeignet für alle Armwrestling-Fans Stabile Konstruktion für harte Kämpfe Der Tisch aus pulverbeschichtetem Stahl und Holz steht sicher am Boden und hält auch intensiven Duellen stand. Professionelles Layout Mit zwei Ellenbogenpolstern, zwei Gewinnpolstern und Griffen auf beiden Seiten bildet der Tisch eine standardisierte Armwrestling-Station, die realistische Wettkampfbedingungen nachbildet. Angenehme Polsterung Die Kombination aus PolyurethanOberfläche und EVA-Schaum bietet komfortable Abstützung für Ellenbogen und Hände, damit Sie425,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Roms Militärmacht entschlüsselt: Wie Legionen durch Disziplin und Strategie 500 Jahre dominierten, Taschenbuch von Moritz Lange, Epubli,Roms Militärmacht Entschlüsselt: Wie Legionen Durch Disziplin Und Strategie 500 Jahre Dominierten, Taschenbuch Von Moritz Lange, Epubli, 978-3-565-16904-7, Seitenanzahl: 17222,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Positive Disziplin als Strategie zur Verbesserung des Erziehungsverhaltens, Taschenbuch von Ingrid Ziluith Mendoza López, Verlag Unser Wissen,Positive Disziplin Als Strategie Zur Verbesserung Des Erziehungsverhaltens, Taschenbuch Von Ingrid Ziluith Mendoza López, Verlag Unser Wissen, 978-620-6-95937-3, Seitenanzahl: 5239,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.